

España acelera un 13,7% y se cuela entre los motores del mercado discográfico europeo
La música grabada en la Unión Europea facturó 6.000 millones de euros en 2025, un 5,1% más, con España como uno de los mercados más veloces: 409,5 millones y un avance del 13,7%, su mejor marca en más de veinte años.
Este artículo se ha redactado con asistencia de inteligencia artificial y ha sido revisado por la redacción antes de su publicación. Cómo usamos la IA.
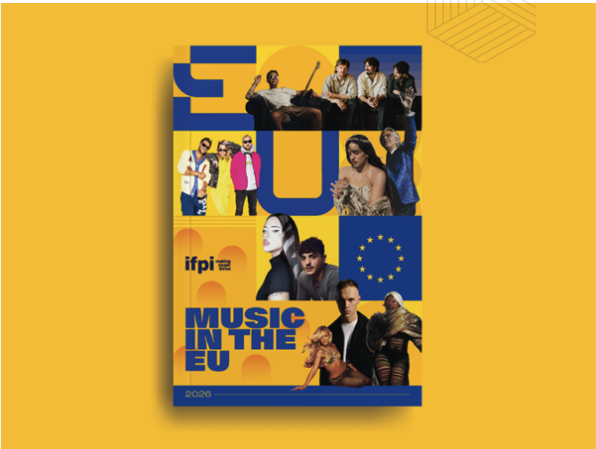
Bruselas ha sido el escenario elegido por la Federación Internacional de la Industria Fonográfica (IFPI) para presentar su informe Music in the EU 2026, un documento que retrata el estado de la música grabada en el bloque comunitario. Las cifras confirman una tendencia al alza sostenida: los ingresos del sector alcanzaron los 6.000 millones de euros durante 2025, lo que supone un 5,1% más que el ejercicio precedente y eleva la cuota europea hasta el 21,3% de toda la facturación mundial.
Dentro de ese paisaje, el caso español destaca por su velocidad. El mercado nacional cerró 2025 con 409,5 millones de euros en valor industria tras escalar un 13,7%, el mejor registro del país en más de dos décadas. La cifra no solo rompe una sequía de veinte años, sino que sitúa a España entre los territorios que más empujan el conjunto del continente.
| Mercado | Crecimiento en 2025 |
|---|---|
| España | 13,7% |
| Reino Unido | 4,8% |
| Francia | 3,7% |
| Alemania | 1,7% |
La comparación con las grandes plazas europeas resulta elocuente: el ritmo español casi triplica el del Reino Unido, multiplica por más de tres el francés y deja muy atrás el alemán. Esa diferencia explica que España figure en el decimocuarto lugar del ranking mundial por volumen, pero compita en otra liga cuando se mide la expansión, por delante de mercados más grandes y maduros.
Streaming consolidado y un vinilo que no se apaga
El crecimiento español se sostiene sobre dos patas bien distintas. La primera es el consumo en streaming: las plataformas de audio registraron más de 103.600 millones de escuchas a lo largo de 2025, un 5,2% por encima del año anterior. El entorno digital concentra ya el 87,9% de la música que se consume en el país, lo que confirma el peso abrumador de las reproducciones frente a otros canales.
La segunda pata es el formato físico, y más concretamente el vinilo, que sigue resistiendo con fuerza inesperada. En 2025 se colocaron 2,18 millones de discos, un 30% más que en 2024 y un 77,8% por encima de las cifras de 2020. Esta dinámica enlaza con el récord de consumo musical que España ya había registrado en 2025 y ha tenido continuidad en el crecimiento del primer semestre de 2026.
Un ecosistema con peso global
El informe describe un ecosistema europeo que combina capacidad de influencia cultural, desarrollo tecnológico y tracción económica. Nueve de los veinte mayores mercados de música grabada del planeta tienen su sede en la Unión Europea y, en conjunto, suman 5.100 millones de euros. Durante 2025, los ingresos comunitarios aumentaron en 293 millones.
- 6.000 millones de euros de facturación en la UE, un 5,1% más.
- El streaming aporta alrededor del 66% de los ingresos europeos.
- El 53,5% de los temas presentes en los Top 10 anuales de cada país corresponden a artistas nacionales.
- Nueve mercados de la UE figuran entre los veinte mayores del mundo.
El dato sobre el repertorio local merece una lectura propia: más de la mitad de las canciones que dominan las listas anuales de cada territorio europeo están firmadas por artistas del propio país, una señal de la vitalidad de la creación doméstica. En ese terreno, el auge global de la música en español funciona como un viento de cola evidente para los artistas españoles.
La asignatura pendiente: la suscripción
Pese al buen momento, el estudio subraya que queda recorrido por delante. La penetración de las suscripciones de pago en la UE se queda en el 27%, una proporción que palidece frente al 54% de Estados Unidos y al 47% del Reino Unido. La industria interpreta esa distancia como una oportunidad: hay margen para que millones de europeos —también españoles— pasen del consumo gratuito o esporádico a una modalidad de pago, que es la que sostiene las cuentas del sector.
El contexto global acompaña. El mercado mundial creció un 6,4% en 2025 hasta alcanzar los 31.700 millones de dólares, encadenando once ejercicios consecutivos de subida. Europa no solo participa de esa racha, sino que aporta algo más de una quinta parte de la tarta total.
“Europa sigue siendo una de las grandes historias de éxito de la música del mundo. El sector musical de la UE está creando empleo, impulsando la innovación, enriqueciendo la cultura y ayudando a los artistas europeos a llegar a audiencias de todo el planeta.” — Victoria Oakley, directora ejecutiva de la IFPI
Junto a ese diagnóstico optimista, la responsable de la federación trasladó dos peticiones a las instituciones comunitarias. Por un lado, reclamó que se concentren esfuerzos en la aplicación y el cumplimiento efectivos de la legislación vigente. Por otro, abogó por una innovación responsable en inteligencia artificial acompañada de medidas de transparencia significativas, de modo que los creadores puedan ejercer sus derechos y beneficiarse económicamente de ellos.
El informe funciona a la vez como radiografía y como mapa de ruta: certifica la buena salud de la música grabada en Europa con España entre los protagonistas y advierte de que mantener ese ritmo exigirá proteger el valor del repertorio humano ante la irrupción de la IA y convertir el enorme consumo europeo en suscripciones de pago.
¿Qué significa la brecha de suscripción para España?
Que el mercado español crece más deprisa que sus vecinos, pero aún tiene recorrido en penetración de abonados. El mensaje es doblemente alentador: vive su mejor momento en veinte años y conserva margen para seguir subiendo.